Wie die VKR2 Kreditvolumen zwischen Hausbanken und Kreditspezialisten verschiebt
Download PDF
Our 3 Key Take-away's
Die zweiten Verbraucherkreditrichtlinie (VKR2) macht Dispo- und Kurzfristkredite für viele Hausbanken ökonomisch unattraktiv, ganz gleich ob Neu- oder Bestandsgeschäft, und erzwingt damit eine grundlegende Neuordnung der Produktlandschaft.
Kreditspezialisten profitieren potenziell von genau dieser Verschiebung, stoßen dabei aber an die Grenzen ihrer eigenen Akquisitionskraft, wodurch der Zugang zu Kunden zum entscheidenden Wettbewerbsfaktor wird.
Referral-Partnerschaften zwischen Hausbanken und Kreditspezialisten verwandeln diesen regulatorischen Druck in eine wirtschaftliche Chance für beide Seiten, sofern Anreize und technologische Übergabeprozesse von Anfang an sauber aufgesetzt werden.
1. Die aktuelle Situation auf dem Markt in Deutschland und Europa
Der Markt für kurzfristige Konsumentenkredite hat sich in den vergangenen Jahren rasant entwickelt und war an vielen Stellen Ursache großen Wachstums und noch größeren Wachstumsphantasien. Insbesondere Buy-Now-Pay-Later-Angebote (BNPL) haben sich vom Nischenprodukt zum festen Bestandteil des Zahlungsverkehrs entwickelt. Allein der deutsche BNPL-Markt wird 2026 voraussichtlich ein Volumen von rund 72 Milliarden Euro erreichen, ein Plus von etwa 16 bis 17 Prozent gegenüber dem Vorjahr, nach einem CAGR von rund 19 bis 24 Prozent in den Jahren 2022 bis 2025. Auf europäischer Ebene zeichnet sich ein ähnliches Bild: Der Markt wächst 2026 um rund 19,5 Prozent auf etwa 190 Milliarden Euro [1][2]. Von dieser Dynamik hat insbesondere Klarna profitiert: Für das Geschäftsjahr 2025 meldete das Unternehmen einen Umsatz von rund 3 Milliarden Euro (plus 25 Prozent gegenüber dem Vorjahr) sowie 118 Millionen aktive Nutzer [3].
Diese Wachstumsgeschichte hat jedoch eine Kehrseite. Parallel zur Ausbreitung kurzfristiger, oft niedrigschwellig vergebener Kreditformen ist die private Überschuldung in Deutschland spürbar gestiegen. Nach dem Schuldenbarometer 2025 von CRIF wurden im vergangenen Jahr 107.816 Privatinsolvenzen registriert, ein Anstieg von 7,8 Prozent gegenüber 2024 und der höchste reguläre Wert der vergangenen zehn Jahre. Besonders auffällig ist die Verschiebung in jüngere Altersgruppen: Bei den 18- bis 20-Jährigen stieg die Zahl der Privatinsolvenzen um 52,6 Prozent, bei den 21- bis 30-Jährigen um 28,6 Prozent, ein Trend, den CRIF explizit mit spontanen Ratenkäufen und der wachsenden Nutzung von BNPL-Modellen in Verbindung bringt [4]. Gleichzeitig meldet Creditreform für 2025 rund 5,67 Millionen überschuldete Erwachsene, ein Plus von 111.000 Personen gegenüber dem Vorjahr, womit die Überschuldungsquote von 8,09 auf 8,16 Prozent gestiegen ist. Damit gilt inzwischen mehr als jeder zwölfte Erwachsene in Deutschland als überschuldet [5].
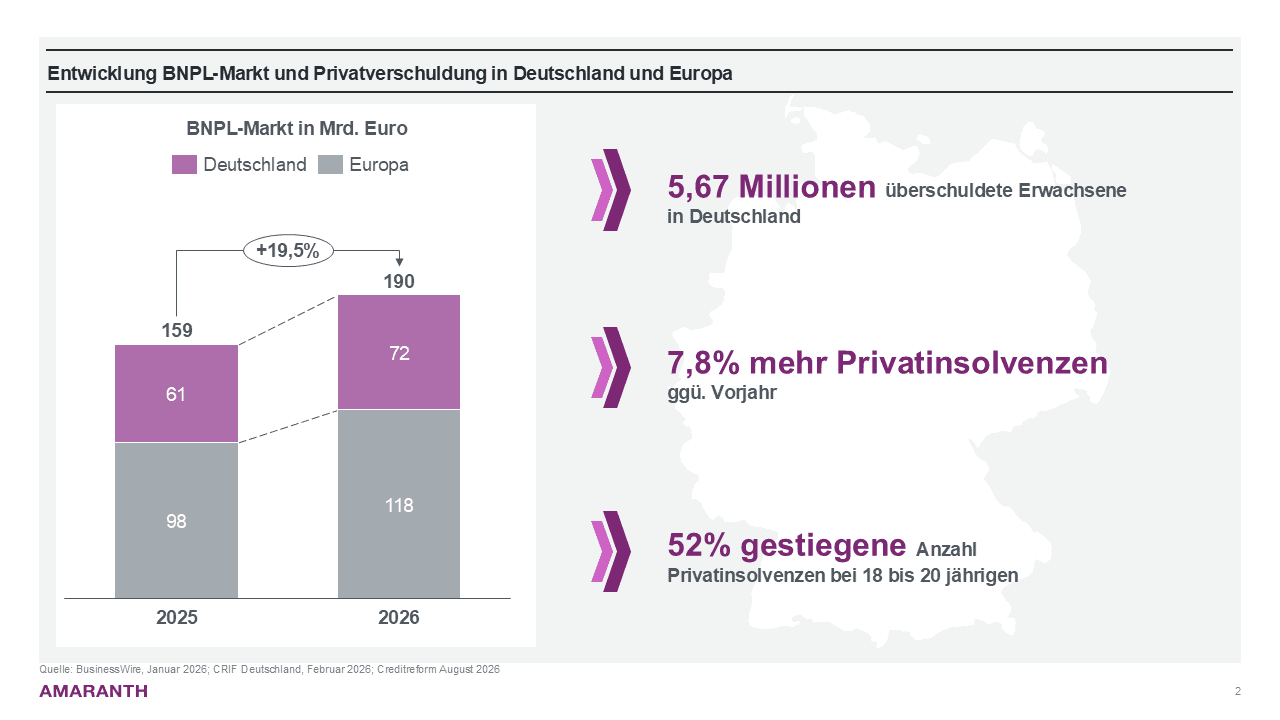
Abb. 1. Entwicklung Buy-Now-Pay-Later-Angebote (BNPL) und Privatverschuldung in Deutschland und Europa
Der Regulator hat auf diese Entwicklung reagiert: Mit der zweiten Verbraucherkreditrichtlinie (VKR2, europarechtlich Consumer Credit Directive II) wurde eine grundlegende Reform des Verbraucherkreditrechts verabschiedet, die ab dem 20. November 2026 zur Anwendung kommt. Die folgende Übersicht fasst die wesentlichen Neuerungen zusammen:
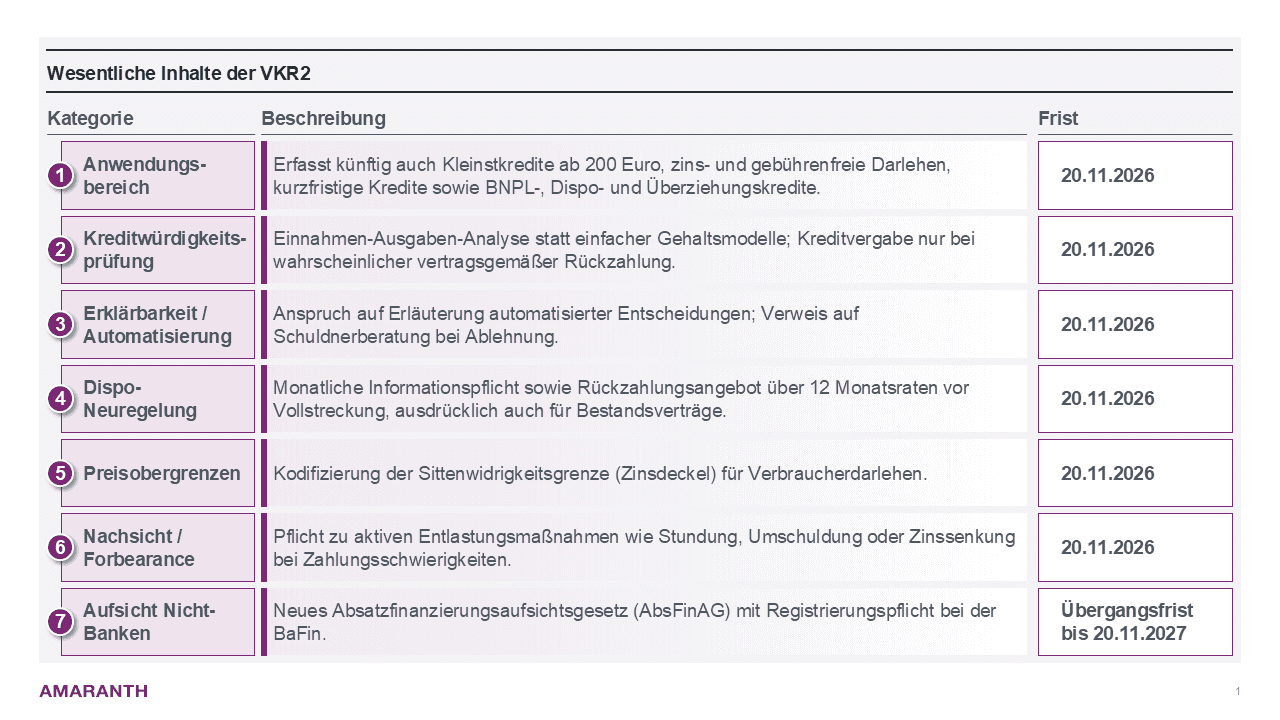
Abb. 2. Wesentliche Inhalte der zweiten Verbraucherkreditrichtlinie (VKR2)
2. Die Herausforderung für Akteure in diesem Markt
Die absehbare Konsequenz: Die Anforderungen an die Vergabe von Verbraucherdarlehen steigen signifikant, und zwar entlang der gesamten Wertschöpfungskette, von der Datenerhebung über die Scoring-Logik bis zur Dokumentation und dem Reporting. Banken, die diese Produkte weiterhin anbieten wollen, müssen substanziell in Prozesse, IT-Systeme und Governance-Strukturen investieren. Gleichzeitig wird über dieselbe Regulierung auch die Ertragsseite limitiert: Die Kodifizierung von Preisobergrenzen, die Einschränkung volumenabhängiger Vergütungsmodelle und die erweiterten Nachsichtspflichten reduzieren den Spielraum, mit dem Kreditinstitute die gestiegenen Fixkosten der Compliance über die Marge kompensieren könnten.
Für Institute, deren Geschäftsmodell nicht auf Konsumentenkredite spezialisiert ist, dürfte sich daraus eine klare strategische Konsequenz ergeben: Einzelne Produkte werden nicht mehr profitabel darstellbar sein oder schlicht nicht mehr angeboten werden wollen. Ein naheliegendes Beispiel ist der Dispositionskredit. Es ist davon auszugehen, dass der Dispo als automatischer Bestandteil der Kontoeröffnung an Verbreitung verliert und stattdessen zunehmend als separat zu beantragendes Produkt behandelt wird, mit entsprechendem Prüfaufwand im Einzelfall.
Dabei begegnet man in der Praxis häufig einer Fehlannahme, welche die tatsächliche Tragweite der Reform unterschätzt: Es sind keineswegs nur neu abgeschlossene Kreditverträge nach dem Stichtag betroffen. Weil der Dispo rechtlich ein unbefristeter Vertrag ist, erstreckt der Gesetzgeber zentrale neue Pflichten, insbesondere das neue Rückzahlungsangebot nach § 504 Absatz 2 BGB in Verbindung mit Artikel 229 § 71 Absatz 2 EGBGB, ausdrücklich auch auf bereits bestehende, vor dem 20. November 2026 eingeräumte Dispolinien [6]. Banken müssen ihre Prozesse also nicht nur für das Neugeschäft, sondern rückwirkend für den gesamten Bestand anpassen, was den Umsetzungsaufwand erheblich vergrößert.
Ganz anders stellt sich die Lage für Institute dar, deren Geschäftsmodell im Kern auf der Vergabe von Konsumentenkrediten beruht, etwa Unternehmen, wie Klarna, die Teambank mit ihrem easyCredit-Angebot, Ratepay, Riverty oder auf Absatzfinanzierung spezialisierte Häuser wie Consors Finanz oder CreditPlus Bank. Für diese Institute ist ein Rückzug aus dem regulierten Geschäft keine Option, da die betroffenen Produkte die Grundlage des Geschäftsmodells selbst bilden. Sie werden die notwendigen Investitionen in jedem Fall tätigen müssen.
Die regulatorisch erhöhten Eintrittsbarrieren für die Kreditvergabe (strengere Bonitätsprüfung, erweiterte Informationspflichten, Erklärbarkeitsanforderungen) verlangsamen und verteuern den Vertriebsprozess, während die Profitabilität des einzelnen vergebenen Kredits durch Preisobergrenzen und eingeschränkte Vergütungsmodelle gleichzeitig gedeckelt wird. Die vom Regulator intendierte Verbesserung der Ausfallquoten dürfte diesen doppelten Ertragseffekt aller Voraussicht nach nicht kompensieren, insbesondere nicht kurz- bis mittelfristig, solange die Umstellungskosten noch nicht amortisiert sind.
3. Wie kann diesen Herausforderungen begegnet werden?
Aus dieser Gemengelage ergibt sich für beide Institutstypen ein grundlegend unterschiedlicher, aber komplementärer Handlungsdruck, der sich strategisch nutzen lässt.
3.1 Hausbanken: Produktlandschaft neu ordnen
Klassische Hausbanken werden ihre Produktlandschaft im Bereich der kurzfristigen Konsumentenfinanzierung überdenken müssen. Ein naheliegender Reflex wird sein, Kunden mit Liquiditätsbedarf gezielt in alternative, weniger stark regulierte Produkte zu überführen. Ein konkretes Beispiel bieten Charge Cards: Verträge über Debitkarten mit Zahlungsaufschub eines Kredit- oder Zahlungsinstituts sind nach § 506 Absatz 1 Satz 2 Nummer 4 BGB-neu vom Anwendungsbereich der VKR2 ausgenommen, sofern die Rückzahlung binnen 40 Tagen erfolgt, keine Zinsen anfallen und nur geringe Entgelte für die Zahlungsdienstleistung erhoben werden [7]. Banken könnten also versuchen, den heutigen Dispo-Bedarf teilweise über Charge-Card-Produkte abzudecken. Da mit dem Wegfall der Zinserträge jedoch auch eine wesentliche Ertragsquelle entfällt, ist absehbar, dass die Gebühren solcher Produkte perspektivisch steigen werden, um diesen Effekt zumindest teilweise zu kompensieren. Dies am durchaus umkämpften Markt durchzusetzen, wird die eigentliche Herausforderung werden.
3.2 Kreditspezialisten: Volumen und Akquisitionskosten
Spezialinstitute mit Fokus auf Konsumentenkredite werden umgekehrt versuchen, ihre Kundenbasis auszubauen und genau die Kreditvolumina zu sich zu ziehen, die Hausbanken künftig nicht mehr standardmäßig abdecken. Das Problem dabei: Kundenakquisitionskosten in diesem Segment sind erheblich, insbesondere wenn Neukunden über klassische Marketingkanäle gewonnen werden müssen.
3.3 Die Win-Win-Opportunität: Referral-Partnerschaften
Genau hier liegt die eigentliche strategische Opportunität, die beide Seiten zusammenführen kann. Denkbar ist ein Modell, bei dem etablierte Hausbanken, die ihren Kunden künftig standardmäßig keinen Dispo mehr einräumen, bei erkennbarem Liquiditätsengpass aktiv an ein kooperierendes Spezialinstitut verweisen und dafür eine Vermittlungsprovision erhalten, die den wegfallenden Zinsertrag zumindest teilweise kompensiert. Damit ein solches Modell in relevanter Skalierung funktioniert, wird die prozessuale Einbettung zum entscheidenden Erfolgsfaktor. Muss der Kunde beim Spezialinstitut den vollständigen KYC-Prozess erneut durchlaufen, ist mit erheblichen Abbrüchen in der Conversion zu rechnen. Dieser Effekt lässt sich durch optimierte, technologiegestützte Übergabeprozesse zumindest teilweise abfedern, etwa perspektivisch auch unter Nutzung der EUDI-Wallet, sowie in bestimmten Konstellationen durch eine regulatorisch zulässige Übertragung bereits verifizierter Identitätsdaten zwischen den beteiligten Instituten.
Voraussetzung für ein solches Partnerschaftsmodell ist jedoch eine echte Interessensgleichheit beider Seiten. Ohne ein tragfähiges Anreizsystem besteht die naheliegende Gefahr einer adversen Selektion: Eine Bank könnte theoretisch dazu neigen, vorrangig die bonitätsschwächeren Kunden an das Partnerinstitut zu verweisen, während die attraktiveren Kunden im eigenen Haus gehalten werden. Ein funktionierendes Modell braucht daher einen für beide Seiten tragfähigen Business Case, im Zweifel mit Ansätzen zum Risk-Benefit-Sharing, sodass beide Partner sowohl an der Qualität der vermittelten Kunden als auch an deren langfristigem Erfolg ein gemeinsames wirtschaftliches Interesse haben. Ergänzend muss die technologische Basis so gestaltet sein, dass sie den regulatorisch engeren Rahmen konsequent einhält, insbesondere im Hinblick auf deterministische und nachvollziehbar begründbare Kreditentscheidungen, um das Geschäft gleichzeitig regulatorisch konform, effizient und skalierbar betreiben zu können.
3.4 Empfehlung
Sowohl klassische Hausbanken als auch auf Konsumentenkredite spezialisierte Institute sind gut beraten, jetzt jeweils ein Discovery-Projekt aufzusetzen und mögliche Partner zu identifizieren. Ziel sollte sein, die sich durch die VKR2 absehbar verschiebenden Kreditvolumina frühzeitig zu quantifizieren, geeignete Partnerkonstellationen zu identifizieren und ein belastbares, für beide Seiten wirtschaftlich tragfähiges Betriebsmodell zu entwickeln. Wer die Neuordnung des Marktes proaktiv gestaltet, statt sie nur zu verwalten, wird aus der Regulierung eine strategische Opportunität statt einer reinen Kostenposition machen können.
4. Quellen
[1] ResearchAndMarkets.com: Germany Buy Now Pay Later Business Report 2026 (BusinessWire, Januar 2026): BNPL-Marktvolumen Deutschland 2026 ca. USD 83 Mrd., CAGR 2022–2025.
[2] ResearchAndMarkets.com: Europe Buy Now Pay Later Business Databook Report 2026–2031 (GlobeNewswire, Januar 2026): BNPL-Marktvolumen Europa 2026 ca. USD 217,7 Mrd., Prognose bis 2031.
[3] Klarna Group plc: Geschäftszahlen Full-Year 2025 und Q1 2026 (zusammengefasst u. a. in Chargeflow, „$560B BNPL Market in 2026“, August 2026).
[4] CRIF Deutschland: Schuldenbarometer 2025, Pressemitteilung „Privatinsolvenzen steigen auf Höchststand“, Februar 2026.
[5] Creditreform: Pressemeldung „Private Überschuldung – 5,67 Millionen Erwachsene betroffen“, August 2026.
[6] Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge, BGBl. 2026 I Nr. 139 vom 18. Mai 2026; § 504 Abs. 2 BGB-neu i. V. m. Art. 229 § 71 Abs. 2 EGBGB.
[7] § 506 Abs. 1 Satz 2 Nr. 4 BGB-neu (Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225), Ausnahme für Debitkarten mit Zahlungsaufschub.
About the author(s)
Advisor
Dominik Siebert
+10 years of in-depth consulting experience in the financial industry in complex transformation projects, from strategic conceptualisation to implementation management. Special focus on digital payment solutions.
Managing Director
Fabian Meyer
Over 15 years of experience in top management consulting for IT strategies, payments and technical implementation, with a particular focus on the financial services industry.