Download PDF
Unsere 3 wichtigsten Erkenntnisse
Auf dem nach wie vor wachsenden Markt für Kernbankensoftware konkurrieren zwei Arten von Anbietern erfolgreich miteinander. Etablierte Anbieter bieten umfassende, sofort einsatzbereite Funktionen und haben ihre Plattformen zu modularen, integrierbaren und cloudfähigen Lösungen modernisiert, während neuere Anbieter auf cloudnative, auf Microservices basierende Architekturen setzen, die Flexibilität und Agilität in den Vordergrund stellen, jedoch weniger Funktionen bieten und für einen breiteren Funktionsumfang die Integration von Drittanbietern erfordern.
Bei der Auswahl einer Kernbankensoftware müssen fünf wesentliche Abwägungen berücksichtigt werden: Standardfunktionalität vs. Modernität und hochflexible Architektur; Cloud-, Hybrid- oder On-Premise-Bereitstellung; Ein- vs. Mehranbieter-Strategien; Transformationsansatz; sowie Lizenz-, Betriebs- und Entwicklungskosten sowie die Verfügbarkeit interner Fachkräfte für den gewählten Ansatz.
Banken sollten ihre Auswahl auf der Grundlage ihrer langfristigen Strategie treffen und dabei festlegen, in welchen Bereichen Differenzierungsmerkmale und Flexibilität erforderlich sind und in welchen Bereichen auf Standardfunktionen zurückgegriffen werden kann und die Änderungshäufigkeit geringer ist.
Marktüberblick über Anbieter von Core-Banking-Systemen
Der Markt für Kernbankensysteme befindet sich weiterhin auf einem hohen Niveau und verzeichnet ein anhaltendes Wachstum. Verschiedene Marktanalysen prognostizieren weltweit durchschnittliche jährliche Wachstumsraten (CAGR) von rund 12 % bis 17 % bis 2032/2033, während für Europa Wachstumsraten von etwa 7 % bis 8 % erwartet werden. Dadurch könnte das globale Marktvolumen bis zum Jahr 2030 von aktuell rund 20 Milliarden USD auf bis zu 50 Milliarden USD anwachsen.
Die Nachfrage wird dabei von zwei wesentlichen Entwicklungen getrieben. Einerseits betreiben zahlreiche etablierte Banken weiterhin Kernbankensysteme auf technologisch veralteten Plattformen, die zunehmend an ihre architektonischen und technologischen Grenzen stoßen. Dies betrifft insbesondere die Fähigkeit, neue Marktanforderungen zeitnah umzusetzen und steigenden Kundenerwartungen gerecht zu werden. Andererseits besteht weiterhin erhebliches Potenzial bei nicht-traditionellen Finanzdienstleistern, die für den Aufbau oder die Skalierung ihrer Geschäftsmodelle moderne Kernbankensysteme benötigen.
Der Markt für Kernbankensysteme lässt sich im Wesentlichen in drei Anbietersegmente unterteilen:
Diese Anbieter, deren Markteintritt überwiegend vor 2010 erfolgte, haben in den vergangenen Jahren umfangreiche Modernisierungsprogramme durchgeführt. Dadurch verfügen sie heute über technologisch solide und architektonisch weiterentwickelte Plattformen mit einem breiten Funktionsumfang. Aufgrund ihrer starken Marktposition, ihrer hohen Kundenbasis sowie ihrer finanziellen Ressourcen sind sie in der Lage, die kontinuierliche Weiterentwicklung und Modernisierung ihrer Lösungen langfristig sicherzustellen.
Abbildung 1: Etablierte Anbieter mit umfassender technologischer Modernisierung (Auswahl)
Diese Anbieter, die überwiegend nach 2010 gegründet wurden, entwickeln ihre Lösungen auf Basis moderner Architekturparadigmen und aktueller technologischer Standards. Häufig konzentrieren sie sich auf spezifische Produkte, Geschäftsfelder oder Kundensegmente, beispielsweise im Privatkundengeschäft.
In ihren jeweiligen Schwerpunktbereichen bieten diese Anbieter oftmals hochinnovative und funktional überzeugende Lösungen. Im Vergleich zu etablierten Anbietern verfügen sie jedoch vielfach über einen geringeren Funktionsumfang, da ihnen die langjährige Weiterentwicklung und Erweiterung ihrer Plattformen fehlt.
Abbildung 2: Beispiele neuer Anbieter von Kernbankensystemen
Dieses Segment umfasst etablierte Anbieter, die bislang keine grundlegende Modernisierung ihrer Plattformen vorgenommen haben und weiterhin vornehmlich in spezifischen Nischenmärkten, Regionen oder Produktsegmenten aktiv sind. Obwohl viele dieser Lösungen nach wie vor einen breiten Funktionsumfang bieten, entsprechen ihre Architekturen häufig nicht mehr den aktuellen Marktstandards.
Dies betrifft insbesondere die Modularisierung der Systeme, Integrationsfähigkeiten, den Einsatz von Cloud-Technologien sowie die Flexibilität zur Umsetzung neuer regulatorischer und geschäftlicher Anforderungen.

Fig. 3: Examples of traditional CBS provider without a comprehensive technological modernization yet
Darüber hinaus haben zahlreiche führende Neobanken, darunter beispielsweise Revolut, Monzo oder Trade Republic, ihre eigenen Kernbankenplattformen entwickelt, um die Anforderungen ihrer jeweiligen Zielsegmente optimal abzubilden. Diese Lösungen werden jedoch nicht als eigenständige Technologieprodukte am Markt angeboten.
Auf Basis von mehr als 20 Jahren Marktbeobachtung im Umfeld von Kernbankensystemen gehen wir davon aus, dass sich der Anbietermarkt künftig zunehmend konsolidieren wird. Insbesondere erwarten wir eine Annäherung der beiden heute dominierenden Anbietergruppen: einerseits etablierter Anbieter mit modernisierten Technologieplattformen und andererseits neuer Anbieter, die von Beginn an auf modernen Architektur- und Technologieparadigmen aufbauen.
Etablierte Anbieter mit modernisierter Technologiebasis
Etablierte Anbieter wie Temenos, Oracle, Finacle, Intellect oder Design Arena entwickelten ihre Lösungen ursprünglich rund um die Jahrtausendwende. Die zugrunde liegenden Architekturen basierten typischerweise auf relationalen Datenbanken und klassischen Anwendungsservern. Obwohl diese Plattformen über viele Jahre hinweg den Standard im Markt definierten, entwickelten sich ihre überwiegend monolithischen Architekturen spätestens Mitte der 2010er Jahre zunehmend zu einem Hemmnis für die Weiterentwicklung moderner Bankenlandschaften. Insbesondere lange Innovationszyklen, eingeschränkte Flexibilität sowie hohe Integrationsaufwände stellten erhebliche Herausforderungen dar.
Aufgrund ihrer langen Marktpräsenz und breiten Kundenbasis bieten diese Systeme einen außergewöhnlich hohen funktionalen Reifegrad. Sie decken ein umfassendes Spektrum bankfachlicher Anforderungen ab und unterstützen sowohl Privatkunden- als auch Firmenkundengeschäft weit über typische Standardbankprodukte hinaus. Neben Funktionen für Kontoführung, Karten, Zahlungsverkehr, Konsumentenkredite und Baufinanzierungen umfassen die Plattformen regelmäßig auch komplexe Anwendungsfälle aus dem Corporate Banking, darunter Konsortialfinanzierungen, Sicherheitenmanagement, Asset Management oder Projektfinanzierungen.
Darüber hinaus unterstützen die Lösungen unterschiedliche Kundensegmente und Organisationsstrukturen, von Privatkunden und kleinen sowie mittleren Unternehmen bis hin zu multinationalen Konzernen mit komplexen Berechtigungs- und Freigabestrukturen. Ergänzt wird das Leistungsportfolio häufig durch banknahe Funktionen wie Risikomanagement oder Dokumentenmanagement, die zwar nicht zum eigentlichen Kernbankensystem zählen, für den operativen Bankbetrieb jedoch essenziell sind.
In den vergangenen Jahren haben die etablierten Anbieter erhebliche Investitionen in die Modernisierung ihrer Plattformen vorgenommen. Ein wesentlicher Schwerpunkt lag dabei auf der Auflösung monolithischer Strukturen und dem Ausbau moderner Integrationsmöglichkeiten. Umfassende API-Funktionalitäten ermöglichen heute die deutlich einfachere Einbindung in heterogene IT-Landschaften. Darüber hinaus unterstützen viele Plattformen ereignisgesteuerte Integrationsansätze, indem Geschäftsereignisse aus dem Kernbankensystem bereitgestellt und über Streaming-Technologien wie Apache Kafka verarbeitet werden können.
Dadurch wird die Anbindung moderner Daten- und Analyseplattformen sowie weiterer Umsysteme in nahezu Echtzeit ermöglicht. Gleichzeitig stehen in vielen Fällen weiterhin klassische ETL-basierte Verfahren zur Verfügung, um bestehende Integrationsszenarien und Altsysteme zu unterstützen.
Parallel zum Ausbau der Integrationsfähigkeiten verfolgen die Anbieter das Ziel einer stärkeren Modularisierung ihrer Plattformen. Hierbei setzt sich zunehmend das Konzept des „Clean Core“ durch. Individuelle Erweiterungen und bankspezifische Anpassungen werden dabei nicht mehr innerhalb des Kernsystems mittels kundenspezifischen Codes umgesetzt, sondern über standardisierte Schnittstellen in angebundenen Systemen realisiert. Dies reduziert die Komplexität des Kernbankensystems, vereinfacht zukünftige Upgrades und erhöht die langfristige Wartbarkeit der Gesamtarchitektur.
Die Konsequenz dieses Ansatzes besteht darin, dass die Kernbankprozesse weitgehend standardisiert und unverändert innerhalb des Kernbankensystems verbleiben. Differenzierende sowie häufig anzupassende Prozesse einer Bank, beispielsweise im Kunden-Onboarding oder in der Produktantragsstrecke, werden hingegen außerhalb des Kernsystems in spezialisierten Anwendungen umgesetzt und über standardisierte Schnittstellen integriert.
Neben der Modularisierung der Kernsysteme haben die etablierten Anbieter ergänzende Plattformen entwickelt, die auf modernen Microservice-Architekturen basieren. Diese dienen insbesondere der Umsetzung zeitgemäßer Frontends sowie kundenbezogener Prozesse wie Onboarding, Produktabschluss oder Kundenservice.
Technologisch basieren die Kernkomponenten dieser Plattformen weiterhin überwiegend auf relationalen Datenbanken und klassischen Anwendungsservern. Mit der zunehmenden Verbreitung virtualisierter und cloudbasierter Infrastrukturen wurden die Systeme jedoch containerisiert, sodass sie abhängig von der IT-Strategie sowie regulatorischen Anforderungen sowohl in Cloud- als auch in On-Premises-Umgebungen betrieben werden können.
Gleichwohl handelt es sich bei vielen Lösungen eher um cloud-fähige (cloud-enabled) als um vollständig cloud-native Architekturen. Insbesondere zentrale Komponenten wie Datenbanken weisen häufig weiterhin eine erhebliche Komplexität und Größe auf. Durch den Betrieb in Container-Plattformen profitieren die Systeme dennoch von modernen Skalierungs-, Resilienz- und Hochverfügbarkeitsmechanismen. Darüber hinaus bieten zahlreiche Anbieter ihre Lösungen inzwischen auch als SaaS-Modelle an. Für ausgewählte Funktionsbereiche ist sogar eine primär oder ausschließlich cloudbasierte Bereitstellung zu beobachten.
Neue Anbieter mit moderner Technologiebasis
Neue Anbieter wie Mambu, 10x Banking, Tuum, Thought Machine oder Innus haben ihre Plattformen auf Basis moderner Architektur- und Technologieprinzipien entwickelt. Sie verfolgen konsequent einen API-First-Ansatz, setzen auf Cloud-native-Technologien, ereignisgetriebene Architekturen (Event-Driven Architecture) sowie Microservices und orientieren sich an den Prinzipien des Composable Banking.
Ziel dieses Architekturansatzes ist die konsequente Entkopplung einzelner Funktionsbausteine. Die Komponenten sind deutlich kleiner, unabhängiger und können einfacher erweitert, aktualisiert oder ausgetauscht werden. Gleichzeitig ermöglicht die feingranulare Struktur eine präzisere Skalierung einzelner Funktionen innerhalb virtualisierter oder cloudbasierter Betriebsumgebungen. Insgesamt verspricht dieser Ansatz ein deutlich höheres Maß an Flexibilität, Agilität und Anpassungsfähigkeit an sich verändernde Marktanforderungen.
Aus funktionaler Sicht sind viele dieser Plattformen ursprünglich aus dem Privatkundengeschäft oder anderen spezialisierten Geschäftsfeldern hervorgegangen. Entsprechend ist ihr Funktionsumfang häufig noch geringer als bei den etablierten Anbietern. Typischerweise umfassen die Lösungen Funktionen wie Produktkonfiguration, Kundenverwaltung, Kontoführung, Zahlungsverkehr sowie die Ausgabe und Verwaltung von Debit- und Kreditkarten.
Gleichzeitig verfügen viele Anbieter über innovative Funktionalitäten, die sich bei etablierten Lösungen teilweise noch im Aufbau befinden. Mit zunehmender Marktdurchdringung erweitern die Anbieter ihre Funktionsumfänge schrittweise entlang der Anforderungen ihrer Kunden. Der kontinuierliche Ausbau der funktionalen Abdeckung ist dabei ein zentraler Erfolgsfaktor, um sich langfristig als vollwertige Alternative zu etablierten Kernbankensystemen zu positionieren.
Charakteristisch für diese Anbieter ist die konsequente Umsetzung des Clean-Core-Prinzips. Das Kernbankensystem stellt dabei primär die wesentlichen Bankfunktionen bereit, während weitere Fähigkeiten wie Benutzeroberflächen, kundenbezogene Prozesse (z. B. Onboarding, KYC oder Antragsstrecken), Risikomanagement, Compliance-Reporting oder die Integration externer Zahlungsverkehrsdienste entweder durch die Bank selbst entwickelt oder von spezialisierten Drittanbietern bezogen werden.
Dadurch entstehen hochgradig modulare und flexibel kombinierbare Lösungslandschaften, die gezielt auf die Anforderungen einzelner Institute und die gewünschte Kundenerfahrung zugeschnitten werden können.
Ursprünglich für den Betrieb in Cloud-Umgebungen konzipiert, werden diese Lösungen typischerweise als Software-as-a-Service (SaaS) oder Platform-as-a-Service (PaaS) bereitgestellt. Die meisten Anbieter verfolgen dabei einen cloud-agnostischen Ansatz und unterstützen die führenden Hyperscaler wie Amazon Web Services (AWS), Google Cloud Platform (GCP) und Microsoft Azure.
Einige Anbieter ermöglichen darüber hinaus den Betrieb auf Plattformen wie Red Hat OpenShift oder Kubernetes, wodurch auch die Bereitstellung in bankeigenen Rechenzentren beziehungsweise in regulatorisch geforderten On-Premises-Umgebungen möglich wird. Das konkrete Betriebsmodell hängt dabei vom jeweiligen Anbieter und den individuellen Anforderungen des Instituts ab.
Während sich der Markt für etablierte Anbieter in den vergangenen zwei Jahrzehnten weitgehend konsolidiert hat, befindet sich das Segment der neuen Anbieter weiterhin in einer dynamischen Entwicklungsphase. Anbieter, denen eine erfolgreiche technologische Modernisierung ihrer Plattformen gelungen ist, verfügen in der Regel über stabile Marktpositionen und hohe Vertriebserfolge. Weniger erfolgreiche Anbieter konzentrieren sich häufig auf Nischenmärkte oder werden im Zuge von Übernahmen in größere Anbieterportfolios integriert. In solchen Fällen erfolgt oftmals eine schrittweise Migration der Kundenbasis auf die Kernplattform des übernehmenden Unternehmens.
Die Mehrheit der neuen Kernbankensystem-Anbieter wurde erst nach 2010 gegründet und verfügt entsprechend noch über vergleichsweise kleine Kundenportfolios. Viele dieser Unternehmen werden durch Venture-Capital-Gesellschaften, strategische Investoren oder Beteiligungsgesellschaften großer Finanzinstitute finanziert. Mit zunehmender Marktreife und einer voraussichtlich nachlassenden Wachstumsdynamik ist in den kommenden Jahren von einer weiteren Konsolidierung des Marktsegments auszugehen.
KBS Anbieter | Gründungsjahr | Hauptinvestoren | Kunden |
|---|---|---|---|
 | 2011 | CommerzVentures, Kizoo, Point Nine, | N26, Raiffeisen, Banco Estado, |
 | 2014 | ING, JP Morgan Chase, | Lloyds, Standard Chartered, SEB |
 | 2016 | BlackRock, JP Morgan | Chase, Westpac, Old Mutual |
 | 2016 | Visa, Amazon, Softbank, Accel | BTG Pactual, Citi Nicaragua, |
 | 2019 | CommerzVentures, | LHV, CrediNord |
Abbildung 4: Auswahl neuer Anbieter von Kernbankensystemen
Insgesamt zeigt sich, dass der Markt für Kernbankensysteme weiterhin stark fragmentiert ist. Neben global agierenden Anbietern existieren zahlreiche regionale und spezialisierte Marktteilnehmer, die ihre Lösungen gezielt auf bestimmte Kundengruppen, Geschäftsmodelle oder geografische Märkte ausrichten.
Trotz dieser Fragmentierung gewinnen die neuen Anbieter zunehmend Marktanteile. Getrieben wird diese Entwicklung sowohl durch den anhaltenden Modernisierungsbedarf etablierter Banken als auch durch die steigende Nachfrage digitaler Banken und neuer Marktteilnehmer nach modernen, flexiblen und cloudfähigen Kernbankenplattformen. Doch auch etablierten Anbieter entwickeln ihre Plattformen kontinuierlich weiter. Eine vollständige Verdrängung durch die neuen Marktteilnehmer ist daher derzeit nicht zu beobachten.
Gleichzeitig stehen sowohl etablierte als auch neue Anbieter vor spezifischen Herausforderungen, um ihre Wettbewerbsfähigkeit langfristig sicherzustellen. Insbesondere vor dem Hintergrund einer erwartbaren weiteren Marktkonsolidierung wird die erfolgreiche Positionierung in den kommenden Jahren von entscheidender Bedeutung sein.
Funktionsumfang und fachliche Tiefe versus moderne Technologie, Flexibilität und Agilität
Die Ableitung einer geeigneten Strategie für die Einführung, Ablösung oder Weiterentwicklung einer Kernbankenplattform stellt für Finanzinstitute eine komplexe Aufgabe dar, die mit einer Vielzahl strategischer Entscheidungen und damit verbundenen Zielkonflikten einhergeht.
Im Wesentlichen sind dabei fünf zentrale Zielkonflikte zu berücksichtigen:
Funktionsumfang und fachliche Tiefe versus moderne Technologie, Flexibilität und Agilität
Traditionelle Anbieter verfügen in der Regel über einen sehr breiten fachlichen Leistungsumfang, der auf jahrzehntelanger Weiterentwicklung, hoher Marktdurchdringung und umfangreicher Erfahrung in unterschiedlichen Banksegmenten basiert. Neue Anbieter hingegen überzeugen insbesondere durch moderne Technologieplattformen, Cloud-Native-Architekturen sowie eine hohe Flexibilität und Innovationsgeschwindigkeit.
Anbieter neuer Kernbankensysteme | Etablierte Kernbankensystem-Anbieter |
|---|---|
Schlanke Kernsysteme mit fokussiertem Funktionsumfang, häufig geprägt durch das ursprüngliche Zielsegment des jeweiligen Anbieters (z. B. Privatkundengeschäft). | Umfassender Out-of-the-Box-Funktionsumfang innerhalb des Kernbankensystems sowie angrenzender bankfachlicher Funktionen. |
Funktionale Erweiterungen außerhalb des Kernsystems müssen entweder durch Drittanbieter integriert oder durch das Institut selbst entwickelt werden. | Viele zusätzliche Funktionen sind bereits als integrierte Module verfügbar oder werden als ergänzende Standardlösungen bereitgestellt. |
Feingranulare, auf Microservices basierende Composable-Architekturen. | Modularisierte Plattformen, deren Funktionsbausteine jedoch häufig gröber geschnitten sind als bei modernen Cloud-Native-Anbietern. |
Cloud-native Plattformen mit hoher Flexibilität, ausgeprägter Skalierbarkeit und kurzen Innovationszyklen. | Containerisierte und cloudfähige Architekturen mit hoher Stabilität, Flexibilität und Skalierbarkeit. |
Sehr gute Integrationsfähigkeit über APIs, Event-Streaming und moderne Integrationsmechanismen. | Gute bis sehr gute Integrationsmöglichkeiten über APIs, Event-basierte Schnittstellen und moderne Datenintegrationsmechanismen. |
Abbildung 5: Fachliche und architektonische Zielkonflikte zwischen etablierten und neuen Kernbankensystem-Anbietern
Die Grenzen zwischen beiden Anbietersegmenten werden jedoch zunehmend unschärfer. Mit wachsender Marktreife erweitern moderne Anbieter kontinuierlich ihren Funktionsumfang, während etablierte Anbieter ihre Integrationsfähigkeit und technologische Flexibilität konsequent ausbauen. Dadurch nähern sich die Lösungsangebote beider Gruppen schrittweise an.
Letztlich kann die Entscheidung zwischen einem hohen „Out-of-the-Box-Funktionsumfang“ und „maximaler Flexibilität durch eine Composable-Architektur“ nur auf Basis der individuellen Anforderungen eines Instituts getroffen werden. Voraussetzung hierfür ist eine klare Definition der eigenen strategischen Differenzierungsmerkmale sowie der zukünftigen Zielarchitektur.
Die folgende Abbildung zeigt beispielhaft die Bewertung verschiedener Kernbankensysteme anhand eines realen Auswahlprojekts.

Abbildung 6: Beispielhafte Bewertung von Kernbankensystemen anhand definierter Auswahlkriterien
Betriebsmodell: Cloud (SaaS, PaaS, IaaS), On-Premises oder Hybrid
Neben dem Funktionsumfang und der technologischen Architektur stellt das angestrebte Betriebsmodell eine weitere zentrale Entscheidungsdimension bei der Auswahl eines Kernbankensystems dar. Die von den Anbietern unterstützten Bereitstellungs- und Betriebsmodelle unterscheiden sich teilweise erheblich und können maßgeblichen Einfluss auf regulatorische, organisatorische und wirtschaftliche Aspekte haben.
Anbieter neuer Kernbankensysteme | Etablierte Anbieter von Kernbankensystemen |
|---|---|
Entwickeln ihre Plattformen konsequent nach dem Prinzip „Built in the Cloud for the Cloud“. | Stellen ihre Lösungen in virtualisierten oder containerisierten Betriebsumgebungen bereit. |
Setzen typischerweise auf den Betrieb innerhalb der Infrastrukturen führender Hyperscaler wie Amazon Web Services (AWS), Microsoft Azure oder Google Cloud Platform (GCP). | Unterstützen sowohl klassische On-Premises-Szenarien als auch private, hybride und öffentliche Cloud-Modelle. Überlassen den technischen Betrieb häufig ganz oder teilweise dem Finanzinstitut oder dessen Outsourcing-Partnern. |
Bieten ihre Lösungen überwiegend als Software-as-a-Service (SaaS) oder Platform-as-a-Service (PaaS) an. | Bieten nur vereinzelt vollständig standardisierte SaaS-Modelle an, häufig beschränkt auf bestimmte Märkte oder Produktbereiche. |
Nur wenige Anbieter unterstützen einen On-Premises-Betrieb (z. B. über OpenShift oder Kubernetes). Die zugrunde liegenden Betriebsmodelle für On-Premises-Installationen sind dabei in der Regel anbieterspezifisch ausgestaltet. |
Abbildung 7: Vergleich in der Bereitstellung und im Betriebs bei neuen und etablierten Anbietern für Kernbankensystemen
Da sich die verfügbaren Bereitstellungs- und Betriebsmodelle teilweise erheblich unterscheiden, sollten Finanzinstitute bereits in einer frühen Phase des Auswahlprozesses bewerten, welche Modelle für das eigene Haus grundsätzlich in Frage kommen. Hierbei sind insbesondere regulatorische Anforderungen, die IT-Strategie des Instituts, verfügbare interne Kompetenzen sowie die generelle Risikobereitschaft hinsichtlich des Betriebs geschäftskritischer Kernsysteme zu berücksichtigen.
Anbieterlandschaft: Ein strategischer Hauptanbieter versus ein Multi-Vendor-Ansatz
Neben technologischen Fragestellungen müssen Entscheidungsträger auch die zukünftige Anbieterlandschaft betrachten, die zur Abdeckung der fachlichen Anforderungen erforderlich ist.
Anbieter moderner Kernbankensysteme verfolgen häufig einen Ansatz eines fokussierten, standardisierten und bewusst schlank gehaltenen Kernsystems. Während diese Plattformen über ausgezeichnete Integrationsfähigkeiten verfügen, decken sie oftmals nur einen Teil der insgesamt benötigten Bankfunktionen ab. Ergänzende Fähigkeiten müssen daher entweder von Drittanbietern bezogen oder durch das Institut selbst entwickelt werden. In der Folge entsteht eine Systemlandschaft mit einer größeren Anzahl von Anbietern und Lösungen, die dauerhaft gesteuert, integriert und betrieben werden müssen.
Dies erhöht insbesondere die Anforderungen an die technische Integration, das Betriebsmodell, das Anbietermanagement sowie die Governance der gesamten Lösungslandschaft.
Etablierte Anbieter bieten hingegen oftmals einen deutlich größeren Funktionsumfang innerhalb ihres eigenen Lösungsportfolios. Dadurch reduziert sich die Anzahl der zu steuernden Anbieter und Systeme. Gleichzeitig steigt jedoch häufig die Abhängigkeit von einem einzelnen Anbieter, was zu einem stärkeren Vendor Lock-in führen kann.
Die Auswahl zwischen einem Best-of-Breed-Ansatz mit mehreren spezialisierten Anbietern und einer stärker integrierten Plattformstrategie hängt somit maßgeblich von den strategischen Prioritäten des jeweiligen Instituts ab.
Transformationsansatz: Ablösung des bestehenden Kernbankensystems oder Einführung einer Sidecar-Lösung
Banken, die bereits über ein bestehendes Kernbankensystem verfügen, stehen vor einer weiteren grundlegenden strategischen Entscheidung. Sie müssen festlegen, ob das bestehende System vollständig ersetzt oder zunächst durch ein zusätzliches Kernbankensystem für neue Produkte, Kundensegmente oder Geschäftsmodelle ergänzt werden soll.
Die vollständige Migration eines bestehenden Kernbankensystems auf eine neue Plattform stellt in der Regel eines der komplexesten Transformationsvorhaben innerhalb einer Bank dar. Der Aufwand erstreckt sich dabei weit über die reine technische Migration hinaus und umfasst sowohl fachliche als auch organisatorische und betriebliche Aspekte.Ein wesentlicher Bestandteil einer solchen Transformation besteht darin, bestehende Prozesse und Funktionalitäten zu analysieren, mit den Standardfunktionen der Zielplattform abzugleichen und erforderliche Anpassungen zu definieren. Besonders aufwendig gestaltet sich häufig die Migration historischer Datenbestände, einschließlich langlaufender Verträge, komplexer Kreditverhältnisse und umfangreicher Transaktionshistorien. Darüber hinaus müssen in vielen Fällen Funktionalitäten bereitgestellt werden, die ausschließlich zur Verwaltung von Altbeständen erforderlich sind.
Die Komplexität solcher Transformationsvorhaben ergibt sich aus der Natur des Bankgeschäfts selbst. Kernbankensysteme unterstützen eine Vielzahl eng miteinander verknüpfter Prozesse und Fähigkeiten entlang der gesamten Wertschöpfungskette, von der Kundeninteraktion über Produkt- und Vertragsverwaltung bis hin zu Zahlungsverkehr, Risikomanagement, Rechnungslegung und regulatorischem Reporting.
Beim Sidecar-Ansatz wird hingegen ein neues Kernbankensystem zunächst lediglich für neue Produkte, zusätzliche Kundensegmente, neue Vertriebskanäle oder die Expansion in weitere Märkte eingeführt. Das bestehende Geschäft verbleibt zunächst auf dem vorhandenen Kernbankensystem, während neue Geschäftsaktivitäten auf der neuen Plattform betrieben werden.Im Zeitverlauf können ausgewählte Produkte, Kundenportfolios oder Geschäftsbereiche schrittweise auf die neue Plattform migriert werden. Dieser Ansatz reduziert den initialen Transformationsaufwand erheblich, erfordert jedoch über einen längeren Zeitraum den Parallelbetrieb zweier Kernbankensysteme.
Eine besondere Herausforderung besteht dabei in der Integration nachgelagerter Systeme und Funktionen, insbesondere des Risikomanagements, des regulatorischen Reportings sowie weiterer bankweiter Steuerungs- und Kontrollprozesse. Die Anbindung mehrerer Kernbankensysteme an dieselben Zielsysteme kann die Komplexität des Betriebs deutlich erhöhen und zusätzliche Kosten verursachen.
Ein dritter Transformationsansatz besteht darin, das bestehende Kernbankensystem schrittweise gemäß dem Clean-Core-Prinzip weiterzuentwickeln. Hierzu werden differenzierende Funktionalitäten aus dem Kernsystem herausgelöst und in spezialisierte Anwendungen verlagert. Dieser Weg beginnt typischerweise mit dem Ausbau der Integrationsfähigkeiten des bestehenden Kernbankensystems, idealerweise im Rahmen einer technologischen Modernisierung durch den Anbieter. Anschließend werden individuell entwickelte Funktionalitäten schrittweise entkoppelt und außerhalb des Kernsystems umgesetzt. Auf diese Weise entsteht eine modernere und flexiblere Architektur, die gegebenenfalls zu einem späteren Zeitpunkt auch eine vollständige Ablösung des Kernbankensystems erleichtert.
Projekterfahrungen zeigen, dass für viele etablierte Banken mit historisch gewachsenen IT-Landschaften nicht die Auswahl des zukünftigen Kernbankensystems die größte Herausforderung darstellt, sondern vielmehr die Definition eines realisierbaren Transformationspfads von der bestehenden zur zukünftigen Zielarchitektur.
Lizenzmodelle und Kosten
Die Kosten für Lizenzierung, Implementierung und Betrieb eines Kernbankensystems stellen einen wesentlichen Faktor im Auswahlprozess dar. Dennoch sollten sie stets im Kontext der angestrebten Zielarchitektur sowie der erwarteten Geschäftsentwicklung betrachtet werden.
Zunehmend setzen sich abonnementsbasierte Preismodelle durch, die typischerweise aus einer festen jährlichen Grundgebühr sowie nutzungsabhängigen Komponenten bestehen. Letztere können beispielsweise auf der Anzahl geführter Konten, dem Transaktionsvolumen, der Anzahl aktiver Kunden oder dem verarbeiteten Geschäftsvolumen basieren.Die Ausgestaltung solcher kommerziellen Modelle erfordert eine sorgfältige Analyse der erwarteten Geschäfts- und Wachstumsentwicklung. Ziel ist es, ein ausgewogenes Verhältnis zwischen Flexibilität, Risikoteilung, langfristiger Kostenstabilität und wirtschaftlicher Planbarkeit zu schaffen. Gleichzeitig bieten einige etablierte Anbieter weiterhin klassische Perpetual-Lizenzmodelle an, die durch jährliche Wartungs- und Supportgebühren ergänzt werden.
Aus unserer Erfahrung unterscheiden sich die Gesamtkosten einer Kernbankenmodernisierung jedoch nicht primär dadurch, ob ein etablierter oder ein neuer Anbieter gewählt wird. Maßgeblich sind vielmehr der konkrete Implementierungsumfang, die gewünschte Zielarchitektur, notwendige Integrationen, regulatorische Anforderungen sowie der Transformationsansatz.Aus diesem Grund empfehlen wir die Durchführung einer belastbaren Total-Cost-of-Ownership-(TCO)-Analyse, die auf klar definierten Geschäftsszenarien und einem Planungshorizont von mindestens fünf Jahren basiert. Ergänzend sollten Sensitivitätsanalysen durchgeführt werden, um die Auswirkungen unterschiedlicher Wachstums- und Nutzungsszenarien transparent zu machen.
Erst die Gegenüberstellung der erwarteten Kosten mit den prognostizierten Geschäftserträgen und strategischen Zielsetzungen ermöglicht eine fundierte Bewertung der wirtschaftlichen Attraktivität eines Kernbankensystems. Die Kostenperspektive sollte daher stets als ein Entscheidungskriterium unter mehreren betrachtet werden und nicht isoliert den Ausschlag für die Auswahl einer Plattform geben.
Die folgende Abbildung zeigt beispielhaft einen Kostenvergleich verschiedener Kernbankensysteme für den Aufbau einer neuen Bankenplattform im Greenfield-Ansatz. Die dargestellten Werte dienen ausschließlich der Veranschaulichung relativer Kostenunterschiede zwischen Anbietern und stellen keine allgemeingültigen Marktpreise dar. Berücksichtigt wurden ausschließlich Kostenkomponenten, die unmittelbar mit dem Kernbankensystem verbunden sind. Projektkosten, individuelle Erweiterungen sowie zusätzliche Lösungsbausteine außerhalb des Kernbankensystems sind nicht enthalten.
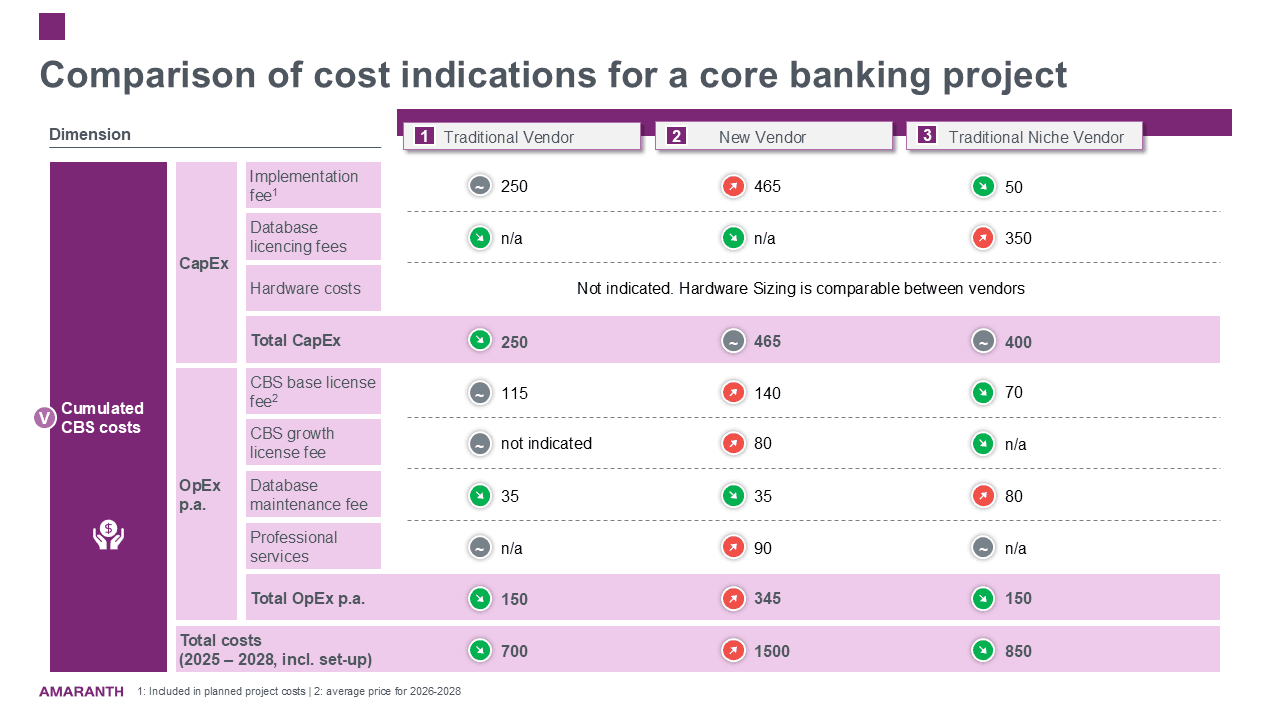
Abbildung 8: Beispielhafter Vergleich von Kostenindikationen für Kernbankensysteme
Empfehlungen für Banken bei der Auswahl eines Kernbankensystems
Die Auswahl eines Kernbankensystems stellt eine strategische Grundsatzentscheidung dar, die die technologischen und fachlichen Fähigkeiten eines Finanzinstituts über viele Jahre hinweg prägen wird. Entsprechend sollte die Entscheidung nicht primär von einzelnen Produktmerkmalen oder kurzfristigen Kostenaspekten getrieben werden, sondern aus der langfristigen Geschäfts- und Transformationsstrategie abgeleitet werden.
Strategische Ausrichtung
Eine umfassende Definition der strategischen Ausrichtung für die kommenden Jahre ist daher erforderlich.
Festlegung, in welchen Bereichen (z. B. Produkte, Produktgestaltung und -konditionen, Kundensegmente, Customer Experience, datengetriebene Geschäftsmodelle etc.) sich das Institut vom Wettbewerb differenzieren möchte und in welchen Bereichen dies nicht notwendig ist.
Analyse des erforderlichen Maßes an Flexibilität und Agilität für die verschiedenen Geschäftsbereiche. Dabei ist zu bewerten, in welchen Bereichen künftig eine schnelle und flexible Reaktion auf externe Veränderungen erforderlich sein wird und in welchen Bereichen langsamere Veränderungszyklen ausreichend sind.
Definition des Ziel-Betriebsmodells für die zukünftige Bankenplattform. Insbesondere ist festzulegen, welche funktionalen und technischen Fähigkeiten extern bezogen werden können und welche Fähigkeiten durch das Institut selbst entwickelt und betrieben werden sollen. Dies umfasst auch die Bewertung, in welchen Bereichen spezialisierte Best-in-Class-Lösungen für das Geschäftsmodell erforderlich sind und in welchen Bereichen standardisierte Funktionalitäten ausreichend sind.
Klärung der regulatorischen sowie institutsinternen Rahmenbedingungen hinsichtlich der Nutzung von Cloud-Technologien.
Auswahl der Kernbankensoftware
Es sollte geklärt werden, ob das Institut eine umfassende, einsatzbereite Lösung bevorzugt, die zwar weniger flexibel ist und technologisch nicht unbedingt den neuesten Stand repräsentiert, oder ob eine hochflexible, modulare Architektur angestrebt wird, bei der fehlende Funktionalitäten intern entwickelt oder durch Drittanbieter integriert werden müssen.
Es sollte überprüft werden, ob die ausgewählte Lösung im gewünschten beziehungsweise erforderlichen Betriebsmodell entwickelt und betrieben werden kann (SaaS, PaaS, Cloud-Betrieb in Eigenverantwortung oder On-Premises).
Es ist sicherzustellen, dass auf fachlicher und technischer Seite ausreichende Ressourcen verfügbar sind, um diejenigen Funktionalitäten bereitzustellen, die von der ausgewählten Kernbankensoftware nicht oder nicht ausreichend unterstützt werden. Dies umfasst sämtliche relevanten Fach-, Technologie- und Betriebskompetenzen.
Transformationspfad definieren
Neben der Produktauswahl ist die Definition eines realistischen Transformationspfads von zentraler Bedeutung. Insbesondere für etablierte Banken sollte frühzeitig bewertet werden, ob das bestehende Kernbankensystem vollständig abgelöst werden muss oder ob ein schrittweiser Transformationsansatz (Sidecar) sinnvoller erscheint. Hierzu empfehlen wir die Analyse folgender Fragestellungen:
Welche modernen Integrationsmöglichkeiten bietet das bestehende Kernbankensystem bereits heute (z. B. APIs, Event-Streaming, etc.)?
Können einzelne Funktionen aus dem bestehenden Kernsystem herausgelöst und in moderne Plattformen überführt werden? Ist eine schrittweise Rückführung des bestehenden Systems auf einen „Clean Core“ möglich, ohne unmittelbar eine vollständige Migration durchführen zu müssen?
Können neue differenzierende Funktionen neben dem bestehenden Kernsystem aufgebaut und integriert werden?
Verfügt das verbleibende Kernsystem über ausreichend Funktionalität, um einen mehrjährigen Parallelbetrieb und eine schrittweise Migration zu unterstützen?
Fazit
Die Auswahl und Einführung eines neuen Kernbankensystems ist keine Standardentscheidung und folgt keinem universell anwendbaren Vorgehensmodell. Jedes Finanzinstitut muss vielmehr auf Basis seiner individuellen Geschäftsstrategie, seines regulatorischen Umfelds sowie seiner technologischen Ausgangssituation eine eigene Zielarchitektur entwickeln.
Die Entscheidung zwischen einer funktionsstarken integrierten Plattform und einer modularen, hochflexiblen Architektur stellt letztlich einen strategischen Zielkonflikt dar. Ebenso müssen Aspekte wie Anbieterabhängigkeit, Betriebsmodell, Transformationsaufwand und Wirtschaftlichkeit sorgfältig gegeneinander abgewogen werden.
Institute, die ihre strategischen Prioritäten frühzeitig klar definieren und ihre Auswahlentscheidung konsequent an diesen Prioritäten ausrichten, schaffen die Voraussetzungen dafür, dass das zukünftige Kernbankensystem sowohl die heutigen Anforderungen als auch die langfristigen Ambitionen des Instituts nachhaltig unterstützt.
Autor(en)

Senior Expert Advisor
Dr. Carsten Wedekind
Promotion in Atmosphärenphysik und über 30 Jahre Erfahrung in IT-Architekturen und Engineering-Lösungen; besonderer Fokus auf der Finanzdienstleistungs- und Fertigungsindustrie.

Managing Partner
Christian Böhning
Über 25 Jahre Erfahrung in der Top-Management-beratung für IT-Strategien, Enterprise Architecture und organisatorisches Enablement; besonderer Fokus auf der Finanzdienstleistungsbranche.